
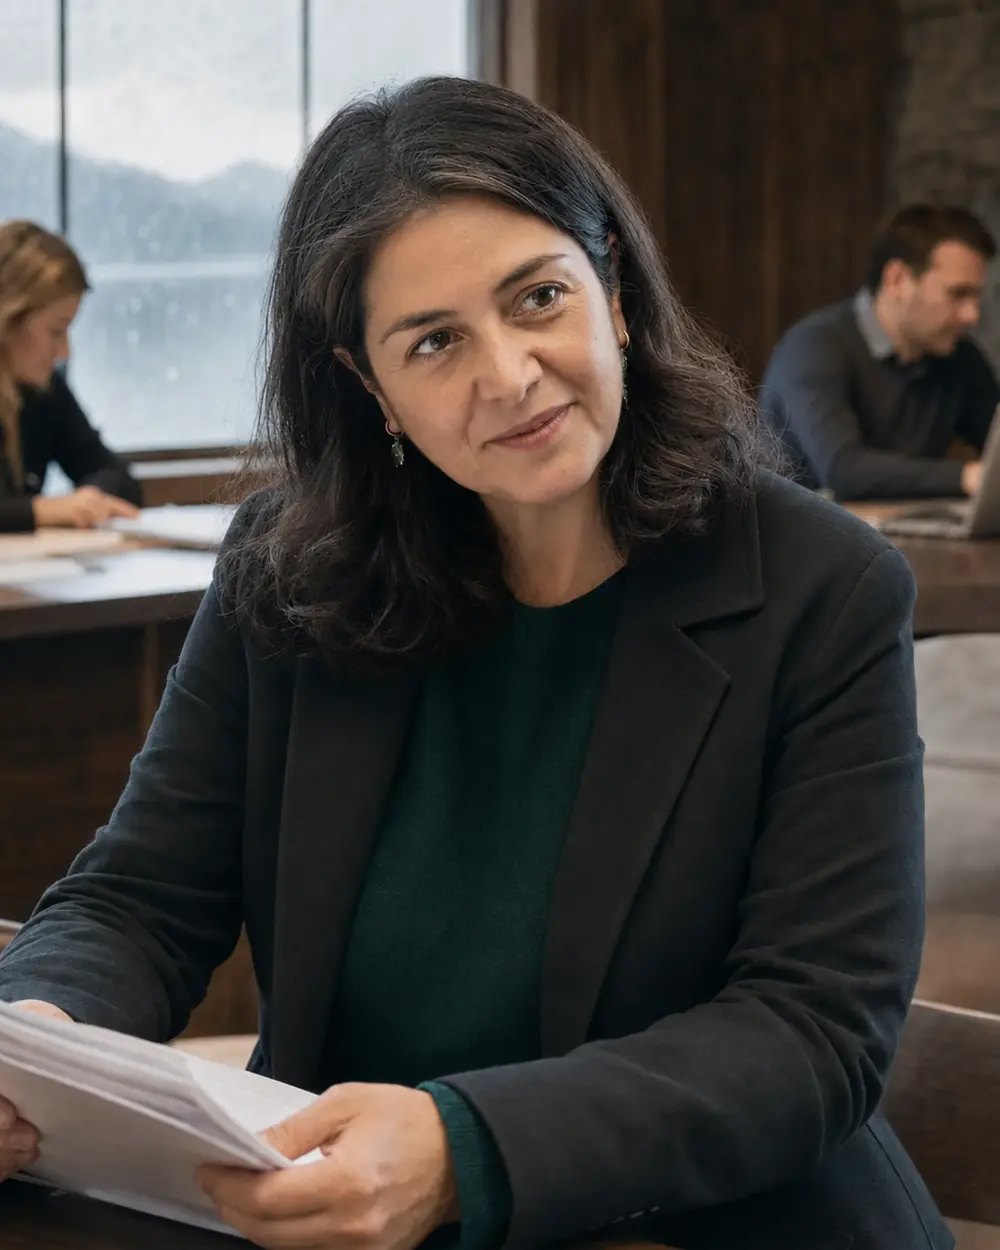
Cauce Firme 团队
证据、诚信与治理
Elena Ibarra
在建议定案前,审查证据质量、推理的可追溯性及权限边界。
区分事实、推断与假设,识别缺口、偏差、冲突,以及需要专业核实的陈述。
专业能力
证据管理
通过记录及充分性标准,区分来源、事实、推断、假设与缺口。
治理与权限
明确角色、RACI 责任分工、职责分离、权限、审批及决策升级机制。
风险与控制
连接事件、原因、后果、现有控制、缺口及处理责任人。
对抗性审查
从审计、合规及关键利益相关方的质疑角度,检验陈述与建议。
教育背景与实践判断
各学科如何为重要决策提供帮助。
审计、治理与风险视角,为每项建议的证据基础提供可追溯性、清晰边界与严格审查。
证据与控制
审计与管理控制工程
区分事实、推断与缺口,避免建议建立在尚不存在的确定性上。
在决策中: 适用于决策需要经受董事会、审计、合规或关键利益相关方审查的情境。
治理与风险
公司治理与风险硕士
将权限、责任、控制及升级机制,与决策必须管理的风险相连接。
在决策中: 适用于组织需要了解谁有权批准、哪些内容必须记录,以及推进前还缺少什么控制的情境。
诚信与预警
合规与伦理高管课程
帮助识别利益冲突、预警信号及定案前需要独立审查的事项。
在决策中: 适用于声誉、流程诚信或监管风险会改变某项方案适宜性的情境。
保证与核验
审计与内部控制培训
帮助评估拟议措施是否有责任人、有效运行的证据,以及验证效果的方法。
在决策中: 适用于管理层需要从控制措施清单转向真正可核验的决策的情境。
何时创造价值
与重要实际情境相连接的判断标准。
尤其适用于决策需要经受审查、审计或争议的情境;区分已证实、待处理及超出范围的内容。
主要交付成果
- 01证据与可追溯性矩阵
- 02治理图谱与 RACI 责任分工
- 03风险、控制与缺口登记表
- 04假设与待处理事项记录
引导性问题
从帮助明确决策的问题开始发挥作用。
- 01
我们知道什么,又是如何知道的?
- 02
谁有权批准此事?
- 03
哪项陈述经不起对抗性审查?